Aj na dôchodku môžu peniaze zarábať. Na čo si dať pozor pri investovaní a ako neprísť o úspory?
12. novembra
Odchod do dôchodku neznamená, že by ste mali všetky svoje úspory nechať ležať na bežnom účte alebo pod vankúšom, či v nejakej inej skrýši. Peniaze, ktoré sa nezhodnocujú, totiž postupne strácajú hodnotu vplyvom inflácie. Investovanie však v staršom veku vyžaduje trochu iný prístup ako v tridsiatke. Dôležité je poznať svoje možnosti, rozumieť rizikám a nenechať sa zatlačiť do rozhodnutia, ktoré ste si nestihli poriadne premyslieť.
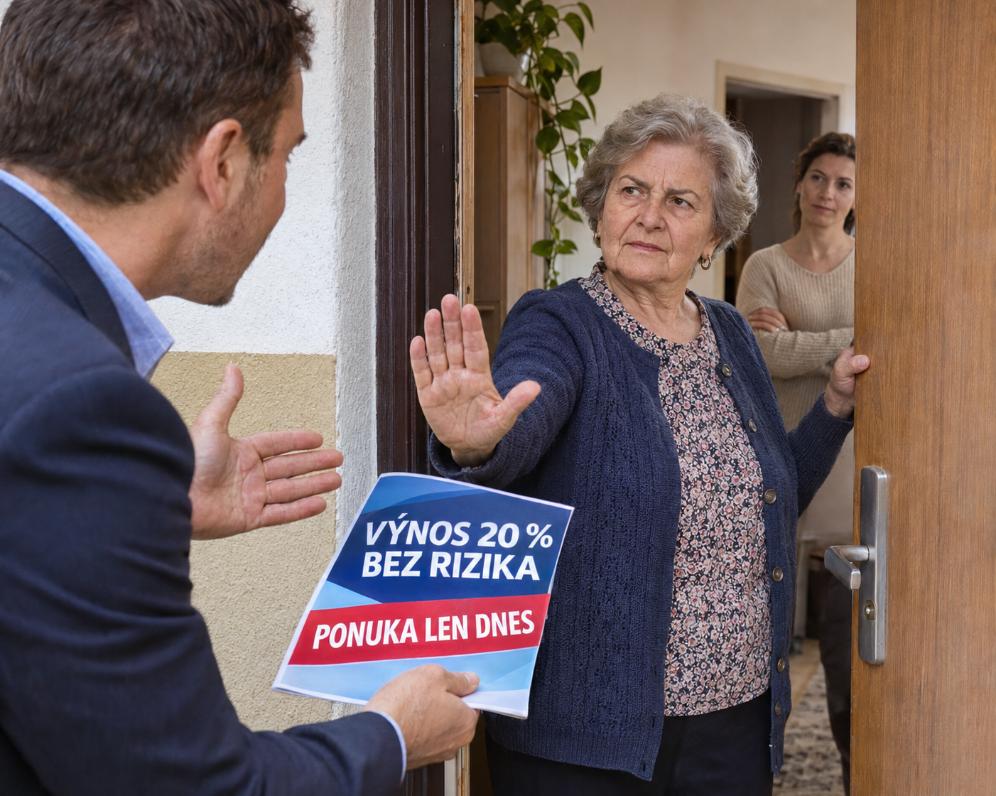
Investovať môžete aj na dôchodku, nakoľko existuje množstvo možností, ako nechať svoje celoživotné úspory zarábať. Treba však dávať pozor na to, kde a ako ich investujete, aby ste o ne neprišli, keďže častokrát počúvame o podvodníkoch, ktorí sa snažia najmä starších ľudí pripraviť o úspory. Jedným z najčastejších varovných signálov pri investičných podvodoch je časový nátlak. Ponuka vraj platí už len dnes, výhodná príležitosť sa má každú chvíľu skončiť a peniaze treba poslať čo najskôr. Práve takýmto spôsobom sa podvodníci snažia prinútiť ľudí konať bez rozmyslu.
Pri investovaní by to malo byť presne naopak. Každú ponuku si treba v pokoji preštudovať, porovnať s inými možnosťami a v prípade nejasností sa poradiť s odborníkom. V žiadnom prípade by ste nemali postupovať pod nátlakom, či už časovým alebo psychickým, prípadne finančným. Vysoký výnos bez rizika totiž môže byť len nesplneným sľubom a mali by ste zvýšiť opatrnosť.
Predtým, ako niekam vložíte svoje úspory, mali by ste vedieť, do čoho konkrétne investujete a ako investičný produkt funguje, aké poplatky budete platiť a kedy a za akých podmienok si viete peniaze vybrať, aké sú riziká a či má poskytovateľ povolenie na poskytovanie investičných služieb. Ak sa k týmto informáciám neviete dopátrať, je na mieste zvýšiť opatrnosť a radšej si vybrať iného poskytovateľa. Na mieste je určite aj poradiť sa s odborníkom na financie, ktorý je fundovaný a má prehľad aj o investičných možnostiach.
Peniaze na bežnom účte či v hotovosti sú ľahko dostupné, čo je dôležité najmä v prípade nečakaných výdavkov. Ak však prinášajú nulový alebo veľmi nízky úrok, ich kúpna sila postupne klesá. Za rovnakú sumu si totiž vplyvom inflácie časom kúpite menej.
To však neznamená, že by mal každý dôchodca investovať všetky svoje úspory. Najskôr je dobré odložiť si dostatočnú finančnú rezervu na bežné výdavky a nečakané situácie. Až zvyšné peniaze možno rozdeliť podľa toho, kedy ich budete potrebovať a aké riziko ste ochotní podstúpiť.
Pri výbere investície je dôležitý najmä investičný horizont. Ak budete peniaze potrebovať o rok či dva, nie je rozumné vystavovať ich výrazným výkyvom na finančných trhoch. Ak však máte časť úspor, ktorú nebudete potrebovať dlhšie obdobie, môžete zvážiť aj investície s vyšším rizikom. Konzervatívnejší investori môžu uvažovať napríklad o dlhopisových fondoch alebo iných produktoch s nižšou mierou rizika. Ani tie však automaticky nezaručujú výnos alebo ochranu vložených peňazí. Dlhopisové aj realitné fondy môžu zaznamenať pokles hodnoty a pri niektorých produktoch môže byť výber peňazí obmedzený.
Akciové investície zase môžu byť vhodné aj pre človeka na dôchodku, pokiaľ má dostatočne dlhý investičný horizont a dokáže zvládnuť prípadné poklesy. Rozhodujúci teda nie je samotný vek, ale predovšetkým finančná situácia, potreba dostupnosti peňazí a tolerancia voči riziku.
Investovanie na dôchodku nemusí byť tabu. Rovnako ako v každom inom veku však platí, že najskôr treba rozumieť tomu, kam peniaze vkladáte. Niekedy je najlepším rozhodnutím investovať len časť úspor, inokedy radšej počkať a ponuku si dôkladne preveriť. Dôležité je, aby o vašich peniazoch nerozhodoval nátlak ani nereálne sľuby a preto by ste sa mali poradiť s niekým, komu dôverujete, či už je to rodina alebo doporučený finančný expert.